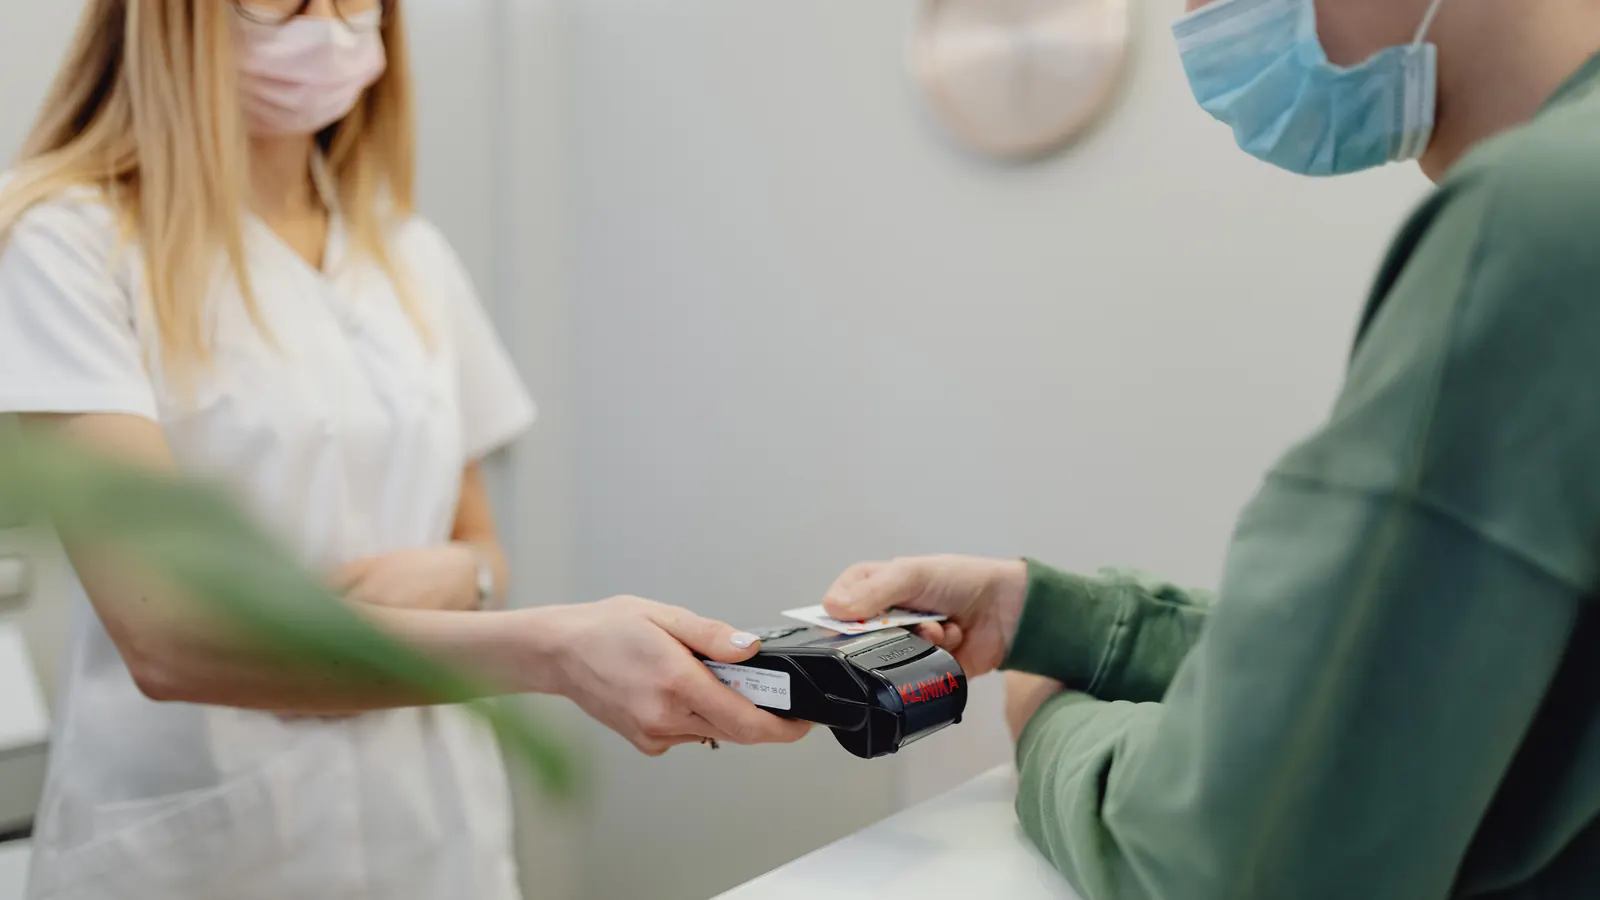
มีประกันสุขภาพแล้ว แต่พอไปถึงเคาน์เตอร์โรงพยาบาลกลับถูกขอให้วางมัดจำ? เรื่องนี้เกิดขึ้นได้ เพราะ การที่ประกันคุ้มครองค่ารักษา ไม่ได้หมายความว่าโรงพยาบาลตกลงเรียกเก็บเงินจากบริษัทประกันโดยตรงแล้ว
หากเป็นเหตุฉุกเฉิน ให้รับการรักษาก่อน โทร 1669 เมื่อต้องการความช่วยเหลือฉุกเฉิน และให้คนใกล้ตัวติดต่อประกันโดยเร็ว ส่วนการรักษาตามนัด ให้ถามว่ากรมธรรม์คุ้มครองอะไร ต้องขออนุมัติล่วงหน้าหรือไม่ และโรงพยาบาลได้รับรองการจ่ายเงินจริงหรือยัง หากยังจ่ายตรงไม่ได้ ให้ถามยอดที่อาจต้องสำรองจ่ายและเอกสารที่ต้องเก็บไว้เบิกคืน การแสดงบัตรประกันอย่างเดียวไม่รับประกันว่าจะไม่ต้องจ่ายหน้าเคาน์เตอร์ คำแนะนำฉุกเฉิน สปสช. · แนวทางประกันของบำรุงราษฎร์
หากกำลังมีบิลที่ต้องจัดการ ให้เริ่มจากสถานการณ์ของคุณด้านล่าง แต่ถ้ายังเลือกโรงพยาบาลหรือประกันอยู่ อ่านคู่มือการรักษาพยาบาลและประกันสุขภาพในไทยก่อน
เลือกขั้นตอนตามสถานการณ์ของคุณ
| สถานการณ์ | ผู้ที่ต้องติดต่อเป็นอันดับแรก |
|---|---|
| นักท่องเที่ยวที่ใช้ประกันเดินทาง | ติดต่อสายช่วยเหลือของบริษัทประกัน แจ้งอาการ วันที่เดินทาง กิจกรรม และโรงพยาบาล ถามว่าสามารถชำระตรงได้หรือไม่ |
| ผู้พำนักที่ใช้ประกันเอกชนหรือประกันจากนายจ้าง | ให้บริษัทประกัน/ผู้บริหารกรมธรรม์ตรวจชื่อผู้เอาประกัน ประเภทการรักษา และความคุ้มครองจริง HR ช่วยหาข้อมูลได้แต่อนุมัติแทนบริษัทประกันไม่ได้ |
| ลูกจ้างที่ใช้ประกันสังคมไทย | ตรวจสถานะสิทธิและโรงพยาบาลตามสิทธิกับสำนักงานประกันสังคม (สปส.) และ HR ก่อนรักษาที่ไม่ฉุกเฉิน ตรวจเรื่องใบส่งตัวหากต้องใช้สถานพยาบาลอื่น |
| คู่สมรสต่างชาติ ผู้เกษียณ หรือนักท่องเที่ยวที่คิดว่ามีสิทธิรัฐ | ให้จุดตรวจสอบสิทธิของโรงพยาบาลยืนยัน สิทธิของบุคคลนั้นจริง ๆ วีซ่า ที่อยู่ในไทย หรือสิทธิของคู่สมรสไม่ใช่หลักฐานว่าคุณได้รับสิทธิเดียวกัน |
| ยังไม่ทราบว่าใครจะจ่าย | ถ้าไม่ฉุกเฉิน ขอประมาณการเป็นลายลักษณ์อักษรและถามทางเลือกการชำระเงินก่อนจอง ถ้าฉุกเฉินให้รับการรักษาก่อน และประสานผู้จ่ายระหว่างนั้น |
เหตุฉุกเฉิน: แยกการรักษาออกจากการตัดสินใจจ่ายเงิน
อย่ารอการตอบกลับจากประกันจนทำให้การรักษาฉุกเฉินล่าช้า ถ้าทำเอกสารเองไม่ไหว ให้ผู้ติดตามติดต่อสายช่วยเหลือ ส่งข้อมูลกรมธรรม์ และขอหมายเลขเคส ผู้ป่วยหรือผู้แทนที่ได้รับอนุญาตต้องให้ความยินยอมที่จำเป็นก่อนเปิดเผยข้อมูลเวชระเบียน
UCEP เกี่ยวข้องกับกรณีที่ถูกประเมินว่าเป็น ผู้ป่วยฉุกเฉินวิกฤต ไม่ใช่ทุกคนที่เดินเข้าแผนกฉุกเฉินจะได้รับเงินจากกองทุนรัฐ ให้ถามโรงพยาบาลว่า ผลคัดแยกระดับฉุกเฉินคืออะไร ส่งเรื่องให้กองทุนหรือบริษัทประกันใด และถ้าไม่ได้รับอนุมัติใครต้องจ่าย ข้อมูล สปสช. ระบุสายด่วนเหตุฉุกเฉิน 1669 และสอบถามสิทธิ 1330 ผู้ประกันตนตรวจสอบกับ สปส. 1506 ได้ สปสช. · คู่มือ สปส.
ข้อจำกัดของหลักฐาน ณ 25 ต.ค. 2569: รัฐบาลอนุมัติหลักเกณฑ์ UCEP ใหม่เมื่อ 15 ก.ย. 2569 และอินโฟกราฟิกวันที่ 2 ต.ค. ระบุว่าใช้ตั้งแต่วันที่ ครม. มีมติ แต่เอกสารเหล่านี้ไม่ได้ยืนยันข้อบังคับฉบับลงนามทั้งหมด รายละเอียดการอุทธรณ์ หรือสิทธิใช้เงินรัฐของนักท่องเที่ยวต่างชาติรายใดรายหนึ่ง จึงอย่าสรุปว่า “ชาวต่างชาติทุกคนรักษาฉุกเฉินฟรี 72 ชั่วโมง” หรือใช้วันที่มติเป็นกำหนดส่งเคลมส่วนตัว ตรวจเงื่อนไขและผู้จ่ายจริงกับโรงพยาบาลและกองทุน/บริษัทประกัน ประกาศ ครม.
หากมีการเสนอส่งต่อโรงพยาบาล ให้ทีมรักษาพิจารณาความปลอดภัยทางการแพทย์ก่อน ตรวจสถานพยาบาลที่รับต่อ การเดินทาง และผู้รับผิดชอบค่าใช้จ่าย ไม่ตัดสินใจย้ายเพียงเพราะราคาถูกกว่าหรือประกันมีเครือข่าย
ก่อนรักษาตามนัด: ยืนยันสองฝ่ายแยกกัน
ขั้นที่หนึ่ง: ขอคำตอบจากบริษัทประกันว่าผลประโยชน์และการอนุมัติล่วงหน้าครอบคลุมอะไร ขั้นที่สอง: ขอให้โรงพยาบาลยืนยันว่าได้รับและยอมรับเงื่อนไขการจ่ายเงินนั้น โรงพยาบาลอยู่ในรายชื่อเครือข่ายไม่ได้แปลว่าทุกกรมธรรม์และทุกหัตถการชำระตรงได้ คู่มือประกันบำรุงราษฎร์
| คำที่พบ | ความหมายที่ต้องตรวจ |
|---|---|
| ความคุ้มครอง (Coverage) | ผู้เอาประกัน โรค/เหตุการณ์ ประเภทการรักษา วันที่ วงเงิน และข้อยกเว้นอยู่ในความคุ้มครองจริงหรือไม่ |
| การอนุมัติล่วงหน้า (Pre-authorization) | บริษัทประกันออกผลอนุมัติแล้วหรือเพียงรับแบบฟอร์ม |
| หนังสือรับรองการจ่ายเงิน (GOP) | บริษัทประกันรับรองวงเงิน วันรักษา และรายการใดเป็นลายลักษณ์อักษร ส่งถึงโรงพยาบาลแล้วหรือไม่ |
| จ่ายตรง/Cashless | โรงพยาบาลจะเรียกเก็บจากผู้จ่ายในส่วนที่อนุมัติจริงหรือไม่ ผู้ป่วยต้องจ่ายส่วนต่างใด |
| เบิกคืน (Reimbursement) | หากสำรองจ่ายก่อน สามารถส่งหลักฐานขอพิจารณาคืนได้อย่างไร ไม่ใช่คำรับประกันว่าจะได้คืน |
ก่อนเข้ารับการรักษา ให้ถามว่าเป็น OPD, IPD หรือ day-case มีข้อยกเว้นโรคเดิม ระยะรอคอย กิจกรรมเสี่ยง หรือเดินทางมาเพื่อรักษาโดยเฉพาะหรือไม่ วงเงินคงเหลือเท่าไร มี deductible (ส่วนแรกที่ต้องจ่ายเอง) coinsurance (เปอร์เซ็นต์ร่วมจ่าย) ค่าห้อง และข้อจำกัดแพทย์/สาขาหรือไม่ ใครต้องส่ง GOP เอกสารอะไรยังขาด ถ้าจ่ายตรงไม่ผ่านจะเคลมคืนได้ตามข้อใดและภายในวันใด
ให้ผู้ประสานงานประกันโรงพยาบาลรับตารางผลประโยชน์ บัตรประกัน ช่องทางติดต่อและข้อมูลรักษาจากแพทย์ อย่าแต่งรหัสโรคหรือผลตรวจเอง ตัวอย่างเฉพาะบริษัท: Allianz ระบุการยื่นขออนุมัติล่วงหน้าของสมาชิกอย่างน้อย 5 วันทำการก่อนนัดรักษา และการแจ้งเหตุฉุกเฉินภายใน 48 ชั่วโมง ตามคำแนะนำของผลิตภัณฑ์นั้น ๆ ไม่ใช่กฎสำหรับทุกประกัน Allianz สำหรับสมาชิก · สำหรับสถานพยาบาล
ขอให้โรงพยาบาลตอบเป็นลายลักษณ์อักษรว่า “ได้รับและยอมรับ GOP สำหรับการรักษาของฉันหรือยัง? อะไรอยู่นอกวงเงิน? หากการอนุมัติยังค้างอยู่ต้องวางมัดจำเท่าไร และจะคืน/หักอย่างไรเมื่อประกันชำระ?” ถ้าไม่ใช่กรณีฉุกเฉินและยังไม่มีทางจ่ายที่เหมาะสม ให้ปรึกษาทีมรักษาเรื่องเลื่อนนัดหรือทางเลือกสถานพยาบาลก่อนยอมเสียค่าใช้จ่ายที่เรียกคืนไม่ได้
โรงพยาบาลรัฐและสิทธิการรักษาของไทย
โรงพยาบาลรัฐไม่เท่ากับมีประกันสุขภาพของรัฐ โรงพยาบาลจุฬาลงกรณ์แยกผู้ป่วยที่มีสิทธิ มีใบส่งตัว และผู้ชำระเงินเอง ต้องตรวจสิทธิ แผนก และห้องกับจุดทะเบียนก่อนทำการรักษาที่ไม่ฉุกเฉิน สิทธิผู้ป่วยใน
ผู้ใช้ ประกันสังคม ควรตรวจสิทธิที่ยังใช้งานอยู่และโรงพยาบาลตามสิทธิ โดยเฉพาะช่วงเปลี่ยนงาน หากเบิกคืน ให้ถาม สปส. ว่าต้องใช้คำขอ ใบรับรองแพทย์ ใบเสร็จต้นฉบับ หลักฐานบัญชี พาสปอร์ต และเลขผู้ประกันตนใด พร้อมกำหนดส่งของกรณีตนเอง การไปโรงพยาบาลนอกสิทธิโดยไม่มีเงื่อนไขไม่ได้รับประกันการชดเชย คู่มือราชการ สปส.
บัตรทอง/UCS แยกจากประกันสังคมและประกันเอกชน สิทธิหลักในคู่มือ กทม. ผูกกับเงื่อนไขสัญชาติไทยและคุณสมบัติอื่น ไม่ใช่สิทธิอัตโนมัติของนักท่องเที่ยวหรือคู่สมรสต่างชาติ หากมีประกันสุขภาพแรงงานต่างด้าวหรือโครงการอื่น ให้แสดงหลักฐานสิทธิที่ออกให้คุณจริง อย่าใช้บัตรของญาติ คู่มือ กทม.
มัดจำและการรับตัวไว้รักษา: ตรวจยอดที่ต้องจ่าย
ขอ ประมาณการแยกรายการ ว่ารวมแพทย์ วิสัญญี ค่าห้อง ตรวจวินิจฉัย ยา และติดตามผลหรือไม่ ราคาโดยประมาณไม่ใช่ยอดสุดท้าย โรงพยาบาลอาจขอเงินล่วงหน้าหรือเพิ่มมัดจำเมื่อค่ารักษาสูงขึ้น ตามข้อมูลการเงินบำรุงราษฎร์ ซึ่งเป็นนโยบายเฉพาะโรงพยาบาล ไม่ใช่อัตรามัดจำทั่วประเทศ
เมื่อจ่ายมัดจำ ขอใบเสร็จและถาม มัดจำประกันอะไร หักกับบิลจริงอย่างไร เงื่อนไขคืนคืออะไร คืนให้ใครผ่านช่องทางใด หากผู้อื่นจ่ายให้ ให้ตรวจเอกสารรับเงินคืนและการมอบอำนาจ อย่าสับสน คืนมัดจำจากโรงพยาบาล กับ บริษัทประกันคืนเงินให้ผู้ป่วย และระวังความต่างของอัตราแลกเปลี่ยนบัตร
ถ้าการรักษาเปลี่ยนระหว่างนอนโรงพยาบาล ให้ผู้ประสานงานขอขยาย GOP เมื่อโรค วัน หรือวงเงินเปลี่ยน โรงพยาบาลกรุงเทพ พัทยา ชี้ว่า GOP มีเงื่อนไขและอาจต้องปรับ ประกันที่จ่ายตรงได้ก็ยังอาจมีส่วนต้องจ่ายเอง ตัวอย่างกรมธรรม์ AXA Sawasdee แยก OPD แบบสำรองจ่ายจาก IPD ที่อาจจ่ายตรงในเครือข่าย โดยเอกสารไม่ครบอาจต้องชำระก่อน ทั้งนี้เป็นเพียงตัวอย่างผลิตภัณฑ์ FAQ AXA
ก่อนออกจากโรงพยาบาล: สรุปยอดและรับเอกสารให้ครบ
สอบถามฝ่ายประกันก่อนวันออกจากโรงพยาบาล เพราะแพทย์อนุญาตให้กลับบ้าน ไม่เท่ากับ บริษัทประกันชำระเสร็จ โรงพยาบาลกรุงเทพ พัทยาระบุว่าอาจต้องจ่ายหรือวางมัดจำเมื่อยังไม่มีอนุมัติ และโรงพยาบาลนี้ไม่ดำเนินเรื่องประกันย้อนหลังหลังจำหน่ายผู้ป่วย (ไม่ใช่กำหนดอายุเคลมของคุณกับบริษัทประกัน) นโยบายโรงพยาบาล
| ผู้รับผิดชอบ | เอกสารและรายการที่ต้องตรวจ |
|---|---|
| แคชเชียร์/การเงิน | ใบแจ้งค่ารักษาแยกรายการ และใบเสร็จของเงินที่คุณจ่ายจริง แยกเงินมัดจำ เงินประกันจ่าย ยอดค้างหรือยอดคืน บิลไม่ใช่หลักฐานชำระเงิน |
| แพทย์/เวชระเบียน | ใบรับรองแพทย์หรือรายงานที่มีการวินิจฉัย การรักษา และวันที่ เอกสารจำหน่ายหากมี ถามวิธีขอเพิ่มหากออกไม่ทัน |
| ผู้ประสานงานประกัน | เลขอ้างอิง GOP/การอนุมัติฉบับใหม่ สิ่งที่ส่งไปแล้ว และชื่อผู้ติดต่อกรณีค่าใช้จ่ายค้าง |
| บริษัทประกัน/สายช่วยเหลือ | แบบเคลม ช่องทางส่ง หลักฐานเพิ่ม ภาษาหรือการแปล ต้นฉบับที่ต้องใช้ วันครบกำหนด และบัญชีรับเงิน |
| ผู้ป่วย/ผู้แทนที่ได้รับอนุญาต | สำเนาพาสปอร์ต ตารางความคุ้มครอง ตราประทับเดินทางเมื่อถูกขอ อีเมลสนทนา และบันทึกว่าใครเก็บเอกสารต้นฉบับ |
ตรวจชื่อผู้ป่วยและวันที่ในเอกสารให้ตรงกัน ให้ผู้ออกแก้ข้อผิดพลาด ไม่แก้เอง ถ่ายสำเนาก่อนส่งต้นฉบับ FAQ เคลม Allianz แสดงเหตุที่ต้องเก็บทั้งรายงานโรคและหลักฐานจ่ายเงินจริง
เบิกเงินคืน: จดกำหนดแต่ละอย่างแยกกัน
การแจ้งเหตุ การขออนุมัติ การยื่นเคลม การประเมิน/จ่ายคืน และการคืนมัดจำ มีจุดเริ่มนับเวลาและผู้รับผิดชอบไม่เหมือนกัน ขอเลขเคสและใบรับเรื่อง การอัปโหลดใบเสร็จไม่ได้หมายความว่าบริษัทอนุมัติแล้ว
ตัวอย่าง AXA Sawasdee Thailand: เงื่อนไขอังกฤษที่ลิงก์อยู่ระบุการส่งหลักฐานเคลมค่ารักษาภายใน 30 วันหลังออกจากโรงพยาบาลหรือวันตรวจคลินิก และยอมรับการส่งช้าเมื่อมีเหตุสมควรโดยต้องส่งเร็วที่สุดหลังทำได้ ข้อชำระสินไหมระบุ 15 วันหลังเอกสารครบถูกต้อง และอาจขยายการพิจารณาเป็น 90 วันนับจากเอกสารครบ เมื่อจำเป็นต้องสืบสวน FAQ สั้นอาจไม่ได้ระบุข้อยืดนี้ ฉบับภาษาไทยของกรมธรรม์มีผลเหนือฉบับอังกฤษ ต้องตรวจฉบับที่คุณซื้อจริง กรมธรรม์ PDF หน้า 10 และ 21 ของไฟล์
ตัวอย่าง Allianz Care: FAQ ระบุว่าแผนส่วนใหญ่ส่งเคลมได้ภายใน หกเดือนหลังจบปีประกัน หรือวันที่ยกเลิก ไม่ใช่หกเดือนหลังวันรับการรักษาโดยอัตโนมัติ ส่วนแบบฟอร์มขออนุมัติล่วงหน้าพูดถึงการส่งใบแจ้งหนี้ภายใน 60 วันหลังจำหน่ายผู้ป่วย โดยขึ้นกับข้อตกลงผู้ให้บริการด้วย อย่าสลับกำหนดของผู้ป่วยกับกำหนดของโรงพยาบาล FAQ เคลม · แบบฟอร์มหน้า 2
ถ้าเวชระเบียนออกช้าหรือคุณส่งเคลมช้าแล้ว ให้ติดต่อฝ่ายเคลมทันที ชี้แจง ส่งสิ่งที่มี และถามวิธีรักษาสิทธิระหว่างรอเอกสาร อนุโลมของกรมธรรม์หนึ่งไม่ได้ใช้กับทุกกรมธรรม์
เมื่อขั้นตอนปกติติดขัด
| ปัญหา | ทำอะไรต่อ |
|---|---|
| ยังไม่มี GOP แต่ไม่ได้ปฏิเสธความคุ้มครอง | ถามบริษัทประกันว่าเอกสารใดขาด ใครต้องส่ง ให้โรงพยาบาลเลขเคสและถามทางเลือกมัดจำ/สำรองจ่ายโดยไม่สมมติว่าจะเบิกคืนได้ |
| โรงพยาบาลไม่รับการเรียกเก็บจากประกันนี้ | ถามบริษัทประกันเรื่องเบิกคืนหรือโรงพยาบาลเครือข่ายอื่น แต่ถ้ากำลังรักษาอยู่ให้แพทย์ประเมินความปลอดภัยก่อนย้าย |
| เคลมถูกปฏิเสธหรือจ่ายบางส่วน | ขอผลเป็นลายลักษณ์อักษร ข้อกรมธรรม์ และการคำนวณ แยกข้อยกเว้นจาก deductible/วงเงิน/เอกสารหาย แล้วส่งหลักฐานตรงประเด็นหรือร้องเรียนตามขั้นตอน |
| บิลมีรายการผิดหรือไม่ชัดเจน | ขอฝ่ายการเงินชี้แจงและแก้บิล แล้วให้ประกันพิจารณาสิทธิของรายการที่ถูกต้อง |
| ไม่มีเงินจ่ายยอดที่เรียก | แจ้งฝ่ายการเงิน/ประกันทันที ถามผู้ช่วยเหลือผู้ป่วยหรือนักสังคมสงเคราะห์เรื่องทางเลือก และให้แพทย์พิจารณาสิ่งที่เหมาะสม ไม่มีหลักประกันว่าจะได้รับผ่อนจ่ายหรือส่งตัวฟรี |
| ออกจากประเทศไทยแล้วแต่เอกสารไม่ครบ | ติดต่อเวชระเบียน/การเงินพร้อมเลขผู้ป่วย ขอส่งเอกสารอย่างปลอดภัยและการมอบอำนาจที่ต้องใช้ แจ้งประกันก่อนครบกำหนด ไม่รอเอกสารเงียบ ๆ |
เมื่อร้องเรียนเก็บผลเคลม กรมธรรม์ บิล เวชระเบียนและข้อความติดต่อไว้ ตรวจนิติบุคคลผู้รับประกันและช่องทางร้องเรียนในกรมธรรม์ เพราะโรงพยาบาลอยู่ไทยไม่ได้แปลว่าหน่วยงานกำกับของประกันต่างประเทศคือหน่วยงานไทยเสมอ ตัวอย่างช่องทาง Allianz
ลองทำตามสองสถานการณ์
ตัวอย่างที่ดำเนินการได้: ผู้พำนักจะผ่าตัดตามนัด บริษัทประกันอนุมัติ IPD และส่ง GOP ที่โรงพยาบาลยอมรับ ผู้ป่วยถามวัน ค่าห้อง deductible และยอดร่วมจ่าย เมื่อวันรักษาเปลี่ยนให้ประสานขอแก้การอนุมัติ ก่อนออกจากโรงพยาบาลรับบิลและใบเสร็จของยอดที่จ่ายเอง ตัวอย่างนี้ไม่ได้รับประกันว่าคนอื่นจะอนุมัติได้เช่นกัน
ตัวอย่างที่ติดขัด: นักท่องเที่ยวได้รับการรักษาฉุกเฉิน แต่บริษัทประกันต้องการเวชระเบียนเก่าก่อนตัดสินใจ ผู้ติดตามเปิดเคส ผู้ป่วยหรือผู้แทนที่ได้รับอนุญาตให้ความยินยอมส่งเวชระเบียน โรงพยาบาลยังไม่มี GOP และขอให้จ่าย ผู้ป่วยถามทางเลือกเงิน รวบรวมบิลแยกรายการ ใบเสร็จ รายงานแพทย์ และกำหนดส่งเคลม ส่งหลักฐานที่ขาดโดยเร็ว แต่การจ่ายก่อนหรือการไปห้องฉุกเฉินไม่ได้พิสูจน์ว่าจะได้เงินคืนหรือมีสิทธิ UCEP
ก่อนจ่ายเงินหรือออกจากโรงพยาบาล ถามให้ชัด 4 เรื่อง
คุณไม่จำเป็นต้องจำศัพท์ประกันทุกคำ แต่ควรได้คำตอบที่ชัดเจนว่า
- ใครจ่ายค่ารักษาส่วนไหน? บริษัทประกันคุ้มครองอะไร และโรงพยาบาลยอมรับให้เรียกเก็บตรงส่วนใดแล้ว
- คุณอาจต้องจ่ายเองเท่าไร? ขอรายละเอียดมัดจำ รายการที่ไม่คุ้มครอง และยอดค้างโดยประมาณเป็นลายลักษณ์อักษร
- ต้องรับเอกสารอะไรกลับไป? ตรวจบิลแยกรายการ ใบเสร็จของเงินที่จ่ายจริง และรายงานแพทย์ที่ใช้เคลม
- ถ้าประกันยังไม่จ่ายหรือปฏิเสธ จะทำอย่างไรต่อ? ขอเลขเคส กำหนดส่งของกรมธรรม์คุณ และชื่อผู้ติดต่อ
หากยังไม่ชัด ให้ฝ่ายประกันของโรงพยาบาลหรือบริษัทประกันตอบเป็นลายลักษณ์อักษรก่อนกลับบ้าน หากเป็นเหตุฉุกเฉิน การรักษาต้องมาก่อน ส่วนเรื่องค่าใช้จ่ายให้ประสานควบคู่ไป